КАМАЗ: полугодовые результаты, К5 и производственная программа
КАМАЗ сократил полугодовой убыток по МСФО и планирует расширение поставок К5 на фоне изменений производственного графика.
Полугодовой результат и продажи поколения К5
КАМАЗ (KAMAZ) завершил первое полугодие 2026 года с чистым убытком по МСФО в размере 21,8 млрд рублей. Он сократился на 29,5% относительно января—июня предыдущего года. Выручка группы увеличилась на 7%, до 164,76 млрд рублей. Компания связала улучшение результата с продажами автомобилей поколения К5: регистрации машин этого семейства за полугодие выросли в полтора раза. На вторую половину года производитель планировал увеличение поставок клиентам и дилерам, рассчитывая поддержать ликвидность и завершение проектов развития модельного ряда.
Выручка росла в автобусах, электробусах, специальной технике, финансовой аренде и прочих продажах. Себестоимость продаж достигла 151,8 млрд рублей, увеличившись на 10%. Валовая прибыль снизилась на 19%, до 13 млрд рублей, а операционный убыток сократился на 55,5%, до 8 млрд рублей. Процентные расходы составили 18,6 млрд рублей, практически сохранив уровень предыдущего полугодия. Эти полугодовые показатели по МСФО относятся к консолидированным результатам группы.
Краткосрочные обязательства группы выросли с 268 до 435,6 млрд рублей. Долгосрочные обязательства сократились со 176,4 до 118,1 млрд рублей, включая 96 млрд рублей кредитов и займов.
Годовая база по российским стандартам
За 2025 год КАМАЗ получил чистый убыток по РСБУ в размере 37 млрд рублей, увеличившийся в одиннадцать раз. Годовая выручка по этим стандартам снизилась на 2,5%, до 315,2 млрд рублей. На внутренний рынок пришлось 294,6 млрд рублей, на внешние рынки — 20,6 млрд рублей. Снижение относительно предыдущего года составило соответственно 2,4% и 5%. Процентные расходы достигли 35,6 млрд рублей против 21,4 млрд рублей за 2024 год. Краткосрочные обязательства на конец года составляли 245,3 млрд рублей, долгосрочные — 174,4 млрд рублей.
Краткосрочные заёмные средства за год выросли на треть, до 116,7 млрд рублей; долгосрочные достигли 152,1 млрд рублей.
В начале 2026 года компания продолжала привлекать и погашать банковское финансирование. В январе она открыла кредитные линии в трёх российских банках на 500 млн, 2 млрд и 25 млрд рублей. Из этих лимитов были получены соответственно 105 млн, 895 млн и 23,5 млрд рублей. Одновременно в январе—феврале КАМАЗ погасил кредиты двух банков на 6 млрд и 8,5 млрд рублей. Названия банков в этих сведениях не раскрывались. Кредитные лимиты и фактически выбранные суммы характеризовали разные стороны финансирования, а годовые показатели по РСБУ сохраняли собственный отчётный период.

Первый квартал 2026 года по РСБУ
В январе—марте 2026 года чистый убыток КАМАЗа по РСБУ сократился на 26,3%, до 9,2 млрд рублей. Выручка уменьшилась на 14,7%, до 49,4 млрд рублей, а себестоимость продаж — на 16,8%, до 48 млрд рублей. Валовая прибыль составила почти 1,4 млрд рублей против 204,1 млн рублей годом ранее. Компания объясняла улучшение показателя расширением продаж К5 и программой повышения эффективности производственных и управленческих процессов. Доля этого поколения в общих продажах увеличилась с 9% до 13%, то есть, по оценке производителя, в 1,4 раза.
Процентные расходы за квартал оставались около 10 млрд рублей, как и годом ранее. Краткосрочные обязательства выросли с начала года на 27,5%, до 312,7 млрд рублей. В их составе краткосрочные заёмные средства достигли 133,2 млрд рублей, увеличившись на 14,1%, а кредиторская задолженность — 167,3 млрд рублей, прибавив 45,2%. Долгосрочные обязательства сократились на 11,6%, до 154,1 млрд рублей; долгосрочные заёмные средства составляли 129,1 млрд рублей. Эти величины относятся к квартальной отчётности по РСБУ и её сравнению с началом года. Долгосрочные заёмные средства с начала года уменьшились на 15,1%.
Как компания оценивала рынок перед началом года
В декабре 2025 года генеральный директор КАМАЗа Сергей Когогин ожидал, что рынок тяжёлых грузовиков полной массой 14–40 тонн в 2026 году останется около 52–55 тыс. машин. Он говорил об оценке без поставок по государственному оборонному заказу. Когогин связывал трудности перевозчиков с высокой стоимостью финансирования, избыточными запасами техники и снижением тарифов. При этом классические автомобили К3 оставались базой для коммунального хозяйства, сельского хозяйства, специальных надстроек и полноприводных решений. Развитие К5 компания связывала с магистральными тягачами, тяжёлыми самосвалами и специальной техникой.

В пассажирском сегменте руководитель оценивал рынок автобусов и электробусов за одиннадцать месяцев 2025 года примерно в 4 тыс. единиц, вдвое ниже предыдущего года. Доля КАМАЗа, по его словам, выросла с 26% до 27%. На 2026 год он прогнозировал рынок в 5 тыс. машин и рассчитывал на долю компании около 30%. Среди планов назывались опытно-промышленная партия газомоторных туристических автобусов КАМАЗ-52229 на 55 пассажиров в первом полугодии, городской автобус КАМАЗ-4290-5N на компримированном природном газе и особо большой электробус КАМАЗ-62901 поколения А5.
Первую партию туристических автобусов КАМАЗ-52229 компания планировала поставить «Газпрому» до конца 2026 года, после освоения опытно-промышленного выпуска.
Мартовский прогноз и разные границы статистики
К марту 2026 года Когогин оценивал перспективы грузового рынка сдержаннее. Он не ожидал значимого восстановления и называл диапазон 45–50 тыс. машин на год. Прогнозировать собственные продажи компании, по его словам, было сложно. Руководитель также сообщил, что КАМАЗ не рассчитывает получить чистую прибыль за год и стремится хотя бы выйти на безубыточность. Одновременно компания корректировала инвестиционную программу в сторону уменьшения. Это была оценка руководства на конец марта, до последующих изменений производственного календаря и публикации полугодовой отчётности.
Статистика за 2025 год различалась в зависимости от рассматриваемого сегмента. «Автостат» оценивал рынок тяжёлых грузовиков полной массой от 16 тонн в 46,9 тыс. единиц, со снижением на 54%. В этой категории продажи КАМАЗа составляли около 14,5 тыс. машин, а доля — 30,9%, увеличившись на 14 процентных пунктов. «Автостат Инфо» оценивал более широкий грузовой рынок в 61,6 тыс. единиц, со снижением на 51%; на КАМАЗ приходилось 18,3 тыс. машин. Эти оценки агентств использовали разные границы рынка и приводились отдельно от корпоративного прогноза. Продажи КАМАЗа в более широком сегменте «Автостат Инфо» снизились за 2025 год на 20,7%.
Инвестиции сосредоточены на текущем модельном ряде
В июне 2026 года Когогин сообщил, что инвестиционный бюджет КАМАЗа на год сокращён практически втрое. По его словам, компания отказалась начинать новые проекты, сосредоточив вложения на продукте К5, ремонте оборудования, зданий и сооружений. Часть исследовательских и опытно-конструкторских работ, рассчитанных на отдалённую перспективу, была закрыта. Совокупные вложения в развитие моделей К5 руководитель оценивал более чем в 100 млрд рублей. Эта сумма характеризовала накопленные инвестиции в программу, а сокращение бюджета относилось к расходам конкретного 2026 года.
Когогин также заявил о положительном денежном потоке и появлении положительной EBITDA по итогам пяти месяцев. Его оценка сопровождалась сравнением цен: магистральный тягач К5, продававшийся в 2022 году за 10–11 млн рублей, к моменту интервью стоил около 7,5 млн рублей, тогда как издержки выросли. Среди проблем руководитель выделял остатки иностранных грузовиков и возврат техники лизинговым компаниям. Лизинговые запасы он оценивал более чем в 25 тыс. машин, иностранные складские остатки — примерно в 30 тыс. Подробности инвестиционных решений и оценок руководства были опубликованы 3 июня.

Параметры предложенной дополнительной эмиссии
За 2025 год консолидированная выручка группы по МСФО составила 382,1 млрд рублей, снизившись на 2,9%. Чистый убыток по этим стандартам достиг 43 млрд рублей.
В материалах к годовому собранию, о которых стало известно 5 июня 2026 года, КАМАЗ предложил дополнительную эмиссию обыкновенных акций по закрытой подписке. Вопрос предполагалось рассмотреть на собрании 26 июня. При существующих 707 229 559 акциях номиналом 50 рублей каждая компания планировала разместить ещё 234 487 564 бумаги того же номинала. Номинальный объём дополнительного выпуска составлял около 11,7 млрд рублей. При полном размещении новые акции заняли бы 24,9% увеличенного уставного капитала.
Предполагаемыми покупателями выступали Росимущество и подведомственное Минпромторгу ФГУП «НАМИ». Оплата планировалась денежными средствами. Совет директоров должен был установить цену размещения не позднее даты его начала. Поэтому номинальная стоимость выпуска и будущая цена приобретения акций были разными параметрами предложения. На дату июньского сообщения речь шла о проекте, включённом в материалы собрания. Параметры закрытой подписки определяли предполагаемый круг покупателей, объём бумаг и способ оплаты, но сами по себе не являлись сведениями о завершённом размещении или уже полученной компанией сумме финансирования.

Январский запуск главного конвейера
КАМАЗ возобновил выпуск основной продукции 12 января 2026 года после общероссийских новогодних каникул. Сотрудники вернулись к работе, и главный сборочный конвейер был запущен после праздничной остановки. На 2026 год компания намечала продолжение выпуска грузовиков поколения К5, освоение новых моделей этого семейства и модернизацию площадок автомобильного завода. Ещё одним приоритетом называлось увеличение темпов работы главного сборочного конвейера.
Летний отпуск сократили до двух недель
Летнюю остановку основного производства КАМАЗ начал 13 июля 2026 года. Корпоративный отпуск был рассчитан на четырнадцать дней, с 13 по 26 июля. Изначально предприятие планировало трёхнедельный отпуск, но сократило его до двух недель. Компания объясняла изменение графика увеличением заказов на автомобили поколения К5 и необходимостью активнее выполнять производственную программу.
Когогин подтвердил сокращение отпуска в интервью корпоративной газете 9 июля. Рост заказов давал ему основания для осторожного оптимизма относительно динамики продаж во второй половине года. Эта позиция руководителя относилась к дальнейшим продажам, а изменение продолжительности отпуска — к конкретному июльскому графику работы предприятия.

Пятидневная неделя вместо запланированного сокращения
После корпоративного отпуска КАМАЗ возобновил производство 27 июля. В тот же день компания объявила, что переход на четырёхдневную рабочую неделю в августе—октябре отменён. Решение принял генеральный директор Сергей Когогин. Приказ о введении неполной недели на этот период был подписан ещё в марте. Таким образом, к возвращению персонала из летнего отпуска производственный план на ближайшие месяцы был изменён в сторону увеличения.
Компания объясняла сохранение пятидневной недели достаточным объёмом заказов, развитием продаж, расширением линейки К5 и стабилизацией российского грузового рынка. Среднесуточный темп выпуска планировался на уровне 160 машкомплектов. Речь шла о намеченном режиме производства после изменения рабочего графика. Заявленный темп сопровождал решение о загрузке предприятия на ближайшие месяцы и относился к машкомплектам, тогда как в более ранних оценках работы завода встречались показатели выпуска готовых автомобилей.
Модернизация кабин и освоение локализованной продукции
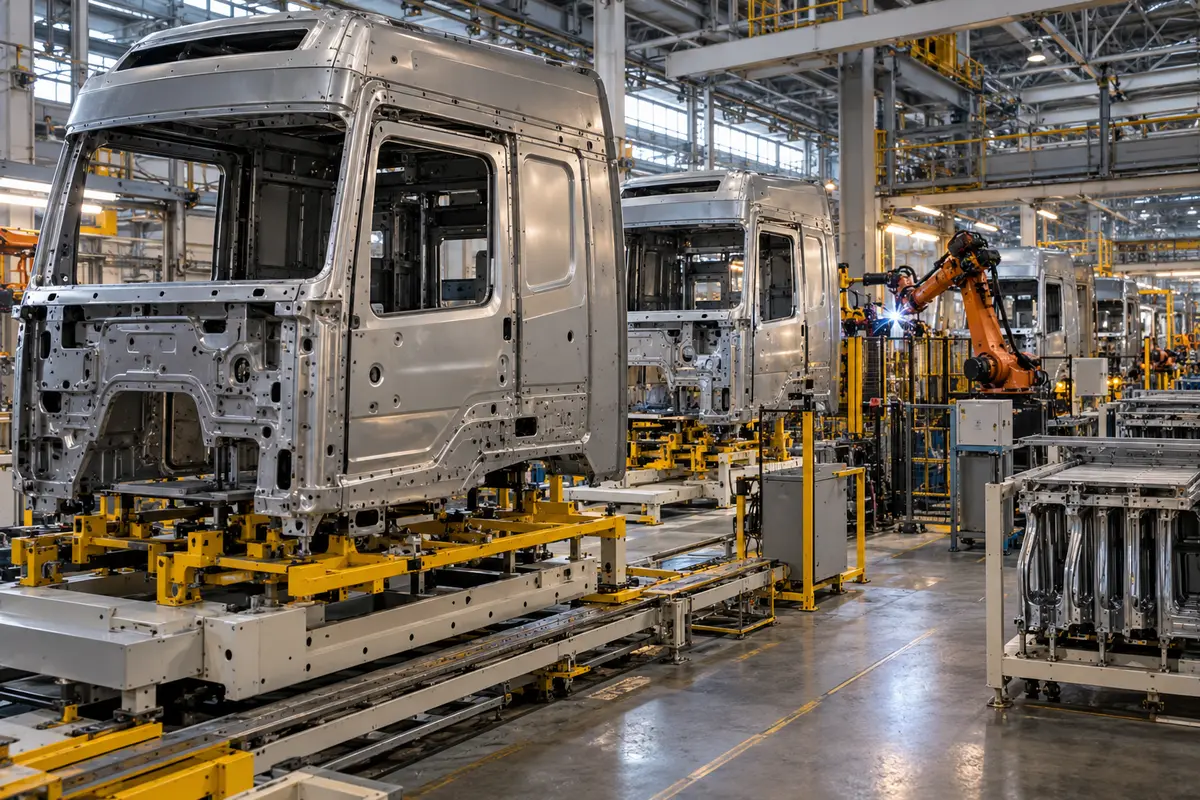
Проект модернизации конвейера сборки кабин К5 КАМАЗ развивал в условиях действующего производства. По плану, опубликованному в феврале 2025 года, первый этап должен был обеспечить выпуск 35 тыс. кабин ежегодно, с запуском в конце июля. Второй этап был рассчитан на сборку до 60 тыс. кабин в год; завершение работ намечалось на март 2026 года. Производитель предусматривал интеграцию производственных и логистических процессов. Эти параметры характеризовали заявленную проектную мощность и этапы модернизации.

Исполнявший обязанности директора автомобильного завода Максим Минеев оценивал стабильный суточный выпуск в 2024 году в 210 автомобилей. К этому времени предприятие уже прошло несколько этапов развития К5. Флагман КАМАЗ-54901 вышел на рынок в мае 2020 года с лицензионными кабинами «Мерседес-Бенц» (Mercedes-Benz), а производство машин с локализованными кабинами началось в феврале 2023 года. В августе 2024 года появился более доступный региональный тягач КАМАЗ-54902 с колёсной формулой 4×2, рассчитанный на перевозки на расстояния до 1 тыс. км. Расширение семейства включало также самосвалы, специальные шасси и газомоторную версию флагмана.
Пять семейств и специальные шасси
В 2024 году КАМАЗ продал в России 24,45 тыс. коммерческих автомобилей полной массой от 8 тонн. Из них 20,3 тыс. приходилось на грузовики тяжелее 14 тонн, ещё 4,15 тыс. — на сегмент от 8 до 14 тонн.
К апрелю 2025 года КАМАЗ сформировал типаж автомобилей и шасси поколения К5 и подготовил для каждой модели несколько вариантов комплектации. Главный конструктор по автомобилям научно-технического центра Игорь Валеев выделял пять семейств. Развитие специальных шасси предназначалось для предприятий, устанавливающих собственные надстройки, и охватывало разные классы грузовой техники.
- Магистральное семейство включало КАМАЗ-54901 и КАМАЗ-65659.
- Транспортное — КАМАЗ-54902 и КАМАЗ-65658.
- Тяжёлое — КАМАЗ-6595, КАМАЗ-65951, КАМАЗ-65952 и КАМАЗ-65955.
- Полноприводное представлял КАМАЗ-65954.
- Среднетоннажное — КАМАЗ-53251.
В планах на 2025 год были серийный выпуск седельного тягача КАМАЗ-65656 и шасси КАМАЗ-65657 с колёсной формулой 6×4, вывод полноприводного самосвала КАМАЗ-65959 с формулой 6×6 и шасси КАМАЗ-65958 с формулой 8×8. К концу года компания намеревалась выпустить опытную партию шасси КАМАЗ-63934 для МЧС. Валеев отмечал, что в перспективе каждое семейство будет включать несколько моделей.
Газомоторный тягач: выпуск и технические параметры
Производство газомоторной версии КАМАЗ-54901 на сжиженном природном газе началось в сентябре 2024 года. За тот год компания изготовила 200 таких тягачей. В феврале 2025 года выпуск составил 20 машин. В марте производитель планировал к середине года выйти на темп 100 единиц в месяц и изготовить за весь год более 700 автомобилей. Годовой план предполагал существенное расширение выпуска относительно первых месяцев освоения версии, но оставался производственным ориентиром на момент объявления.
Газомоторный КАМАЗ-54901 оснащался рядным двигателем КАМАЗ Р6 экологического класса «Евро-5» мощностью 460 лошадиных сил, автоматизированной коробкой передач и двумя криогенными баками. Их общая вместимость составляла 1,06 тыс. литров сжиженного природного газа. Производитель указывал максимальный запас хода на одной заправке до 1,6 тыс. км. Сборка грузовика проходила на главном конвейере, а установка специального оборудования — в корпусе газомоторных автомобилей, открытом в 2015 году.
Сталь для кабин, лонжеронов и рам
Поставки металла для грузовиков КАМАЗ развивал совместно с Магнитогорским металлургическим комбинатом. В феврале 2025 года компания сообщила о замещении значительной части импортного металла, прежде всего высокопрочных сталей, продукцией ММК. Из поступающей стали на автомобильном заводе изготавливали кабины, лонжероны и рамы. Производитель связывал сотрудничество с обеспечением текущей работы и освоением новых решений для автомобильной техники.
На координационном совете в Магнитогорске Сергей Когогин и председатель совета директоров ММК Виктор Рашников обсудили качество металлопроката, объёмы и сроки поставок, а также договорились об освоении новых марок стали. Когогин оценивал продукцию партнёра как сопоставимую с зарубежной по качеству. ММК поставлял металл не только на предприятие КАМАЗа в Набережных Челнах, но и на «НефАЗ», выпускающий автобусы, и Туймазинский завод автобетоновозов. Эти производственные связи с ММК относились к снабжению нескольких предприятий автопроизводителя в России.

Оставить комментарий