Облигации СТМ и новые производства «Синары»
СТМ планирует два облигационных выпуска на фоне роста сервисной выручки, процентных расходов и инвестиций в новые поезда, локомотивы и двигатели.
Два выпуска с разными купонами
«Синара — Транспортные Машины» планирует разместить биржевые облигации серий 001Р-07 и 001Р-08 совокупным объёмом не менее 5 млрд рублей. Производитель железнодорожной техники намерен предложить инструменты с переменным и фиксированным купонами. Организатором размещения выступает банк «Синара». Сбор заявок назначен на 17 июля 2026 года, начало торгов на Московской бирже запланировано на 21 июля. На дату объявления о выпусках, 10 июля, эти этапы ещё предстояли.
Номинал одной облигации и цена размещения совпадают и составляют 1000 рублей. По обеим сериям предусмотрены купонные выплаты каждые 30 дней. Холдинг выходит с новым предложением после роста консолидированной выручки за 2025 год до 123,1 млрд рублей. В годовом сопоставлении она увеличилась на 3,8%, а отношение чистого долга к EBITDA снизилось с 3,4 до 2,5. Эти показатели относятся к завершённому финансовому году, тогда как параметры июльского размещения на момент объявления оставались планируемыми.

Условия серий 001Р-07 и 001Р-08
СТМ установила разные ориентиры купона и круг приобретателей для двух серий. Фиксированная ставка относится к выпуску 001Р-08, переменная — к 001Р-07. В сообщении эмитента срок до оферты для обоих инструментов определён как три года, или 1080 дней. Этот параметр обозначен именно как срок до оферты. Обе серии включены во второй котировальный список Московской биржи; размещение предусмотрено по 100% номинальной стоимости.
- Серия 001Р-08: фиксированный купон на весь срок обращения, ориентир не выше 18% годовых; соответствующий ориентир доходности к погашению — не более 19,56%. Выпуск доступен неквалифицированным инвесторам.
- Серия 001Р-07: переменный купон, ориентир спреда к ключевой ставке Банка России — не более 445 базисных пунктов. Выпуск предназначен только для квалифицированных инвесторов.
Директор по корпоративным финансам Группы Синара Владимир Потатуев связывал планируемое размещение с увеличением срочности кредитного портфеля и поддержанием его диверсификации. Он также рассматривал два типа купона как возможность предложить разные инструменты участникам рынка. Объявленные ставки и доходность были ориентирами подготовки размещения.
Годовая выручка и сервисное направление
Консолидированная выручка СТМ по МСФО за 2025 год составила 123,072 млрд рублей против 118,517 млрд годом ранее. Впервые в ней отразились доходы от производства продукции длинного цикла — высокоскоростных электропоездов для магистрали Москва — Санкт-Петербург. Их величина достигла 2,7 млрд рублей. Потатуев объяснял превышение предварительных финансовых результатов началом отражения исполнения этих контрактов. Признание выручки по проекту относится к финансовой отчётности и не означает завершения поставок всех предусмотренных поездов.
Доходы от ремонта и сервисного обслуживания железнодорожной техники, локомотивов и реализации оборудования для сервиса выросли с 41,489 млрд до 53,022 млрд рублей. Выручка от продажи локомотивов, железнодорожной техники, наземного транспорта и сопутствующих товаров снизилась с 68,429 млрд до 64,4 млрд. Инфраструктурные и прочие услуги принесли 4,217 млрд рублей, прочая продукция — 1,433 млрд. EBITDA составила 14,25 млрд рублей при рентабельности 11,6%. Чистый долг сократился с 43,769 млрд до 36,291 млрд рублей. Компания называла контроль долговой нагрузки приоритетной задачей и планировала продолжать оптимизацию расходов и оборотного капитала в 2026 году.
Процентные расходы и чистый убыток
СТМ завершила 2025 год с чистым убытком по МСФО в размере 10,06 млрд рублей, увеличившимся в 1,6 раза. Пресс-служба холдинга объясняла его рост прежде всего увеличением процентных и финансовых расходов в 1,7 раза. Компания замещала погашаемые долговые обязательства новыми заимствованиями в условиях более высокой ключевой ставки Банка России. Около 70% кредитного портфеля, по её оценке, приходилось на плавающие ставки, привязанные к ключевой.
Холдинг ожидал, что последующее снижение ключевой ставки позволит сократить эти расходы. Такое ожидание касалось будущих условий финансирования. Одновременно кредиторская задолженность увеличилась с 91,43 млрд рублей на конец 2024 года до 137,97 млрд на конец 2025-го, дебиторская — с 42,87 млрд до 57,61 млрд. Внутри выручки сервис и ремонт выросли на 27,8%, тогда как продажи локомотивов и сопутствующей техники сократились на 5,9%. Рост отдельных операционных направлений и EBITDA сопровождался увеличением чистого убытка. Подробности годового результата и объяснение компании были опубликованы «Финмаркетом» 30 апреля 2026 года.

Оценка долговой нагрузки
НКР 11 июня 2026 года подтвердило рейтинг СТМ на уровне A+.ru и изменило прогноз с негативного на стабильный. При этом оценка собственной кредитоспособности снизилась на одну ступень до a.ru. Агентство связало это с ухудшением оценок долговой нагрузки, обслуживания долга, рентабельности и структуры фондирования. Итоговый рейтинг учитывал дополнительную ступень за вероятность экстраординарной поддержки со стороны Группы Синара, которую НКР оценило как очень значительную.
По методике НКР отношение совокупного долга к OIBDA за 2025 год уменьшилось с 8,9 до 8,1, оставаясь высоким. Отношение чистого долга к скорректированной EBITDA на 31 декабря 2025 года составляло 2,9. Агентство учитывало внебалансовые обязательства в объёме 3% совокупного долга; этот расчёт отличается от опубликованного эмитентом показателя 2,5. НКР также отмечало концентрацию выручки на крупнейшем заказчике и риск сокращения его инвестиционных программ. Запас прочности по обслуживанию долга оценивался как средний, ликвидность — как умеренно высокая. Рейтинговые оценки и ожидание будущего снижения нагрузки отражают мнение агентства на дату рейтингового действия.
Банковские кредиты и другие инструменты
Генеральный директор Группы Синара Виктор Леш в мартовском интервью «Интерфаксу» называл банковские кредиты ключевым источником финансирования СТМ. Инвестиционные проекты, по его словам, финансировались льготными кредитами. Средневзвешенный срок кредитного портфеля составлял около трёх лет, а график погашений не имел выраженных пиков. Компания работала с широким кругом банков и поддерживала доступные кредитные лимиты. Леш связывал снижение чистого долга в предварительных итогах также с получением авансов.
Рынок цифровых финансовых активов он рассматривал как дополнительный источник сравнительно небольших сумм: от 500 млн до 1 млрд рублей на срок до года с фиксированными ставками. Дальнейшее использование этого инструмента зависело от его стоимости относительно облигаций и кредитов. Конкретных планов первичного размещения акций на тот момент не было. Леш ожидал существенного роста бизнеса в 2027–2028 годах и связывал его с запуском новых продуктов и производственных мощностей. Прогноз выручки до 400 млрд рублей и EBITDA до 66 млрд к 2030 году относился к долгосрочной стратегии, а не к достигнутому результату.
Что выпускали предприятия холдинга
Предварительные операционные итоги, опубликованные 20 февраля 2026 года, были подготовлены по управленческой отчётности. Выручка от реализованной техники и предоставленных услуг в них составляла 118,7 млрд рублей. Эту величину компания раскрыла до окончательных консолидированных результатов по МСФО. Производственные показатели при этом имели разные единицы измерения: электропоезда учитывались вагонами, электровозы — секциями, городской транспорт — отдельными машинами.
За 2025 год СТМ отгрузила 113 вагонов электропоездов против 90 годом ранее. Продажи этого направления выросли на 53% до 19,905 млрд рублей. Число секций электровозов снизилось с 274 до 208, тепловозов — с 42 до восьми, путевой техники — с 321 до 68 единиц. Городской транспорт увеличил поставки со 124 до 141 машины. В отдельном описании крупных поставок холдинг указал 87 магистральных электровозов и 19 поездов «Финист», а также обслуживание и ремонт более 8000 локомотивных секций. Комплекты поездов, вагоны и секции характеризуют разные объекты; количество одного вида продукции нельзя подменять числом другого.

Производственные займы и новые мощности
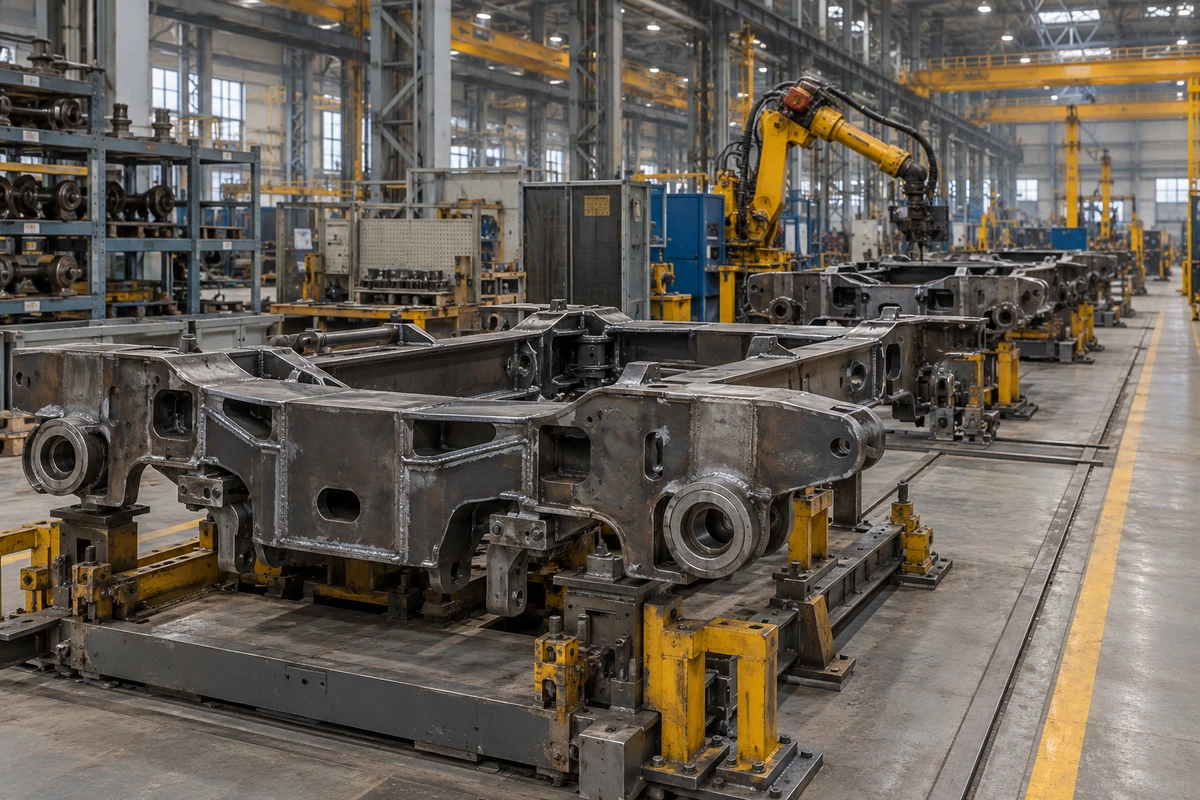
«Уральские локомотивы» в Верхней Пышме 9 июля 2026 года запустили роботизированный участок сварки тележек. Предприятие получило заём Фонда развития промышленности на 1 млрд рублей под 3% годовых по программе «Проекты развития». На средства займа приобрели 12 единиц основного технологического оборудования и десять комплектов стендов. В состав оснащения вошли роботизированные сварочные комплексы, сборочно-сварочные стенды и приспособления для рам и элементов тележек.
На введённом в эксплуатацию оборудовании изготавливались рамы для электровозов «Малахит» и «Орлец». В дальнейшем участок предполагалось использовать для двухсистемного «Аметиста», тепловозов ТЭМ885 и 2ТЭ35А, моторных и немоторных тележек высокоскоростных поездов. Отдельный заём ФРП на 7,2 млрд рублей под 1% предназначался для оснащения нового комплекса высокоскоростного подвижного состава. Строительная готовность комплекса площадью 67 тыс. квадратных метров составляла 75%, предприятие переходило к монтажу оборудования. Два первых высокоскоростных поезда планировалось собрать и направить на приёмочные испытания в 2027 году. Эти производственные займы имели собственные назначение и условия.
Кузова для испытательных составов
К 12 февраля 2026 года «Уральские локомотивы» завершили сварку кузовов головного моторного и второго немоторного вагонов высокоскоростного поезда. Их готовили для испытаний. Сначала предприятие изготовило боковые и торцевые стены, крышу и раму, затем выполнило механическую обработку компонентов. Отдельной операцией стала установка каркаса кабины машиниста. Кузовные элементы производились из экструдированного алюминиевого профиля.

Сварные соединения проверяли визуальным, капиллярным и радиографическим методами, геометрию готового кузова — лазерной координатно-измерительной системой. Следующим этапом предусматривалось окрашивание. Первые образцы собирались в модернизированном действующем цехе, параллельно строился новый комплекс. На февраль было выполнено около 60% строительно-монтажных работ; завершение строительства планировалось в четвёртом квартале 2026 года. После инвестиционной программы предприятие рассчитывало ежегодно выпускать 144 вагона высокоскоростных и 150 вагонов скоростных поездов. В поставках компонентов предполагалось участие более 150 предприятий из 36 регионов России.
Проверка моторной тележки
6 апреля 2026 года завершились усталостные и ресурсные испытания опытного образца рамы моторной тележки высокоскоростного электропоезда. Проверки проводились с октября 2025 года во ВНИКТИ в Коломне. Во время циклических испытаний рама прошла 10 млн циклов нагрузки на прочность. Параллельно проверялись кронштейны крепления тормозного оборудования, редуктора и тягового электродвигателя. Затем проводились статические испытания при нагрузках, превышавших эксплуатационные.
Раму разработал Инжиниринговый центр железнодорожного транспорта, а изготовили её «Уральские локомотивы» с применением роботизированной сварки. В конструкции использовалась сталь С355. В отличие от немоторной тележки, моторная несёт дополнительную массу тягового двигателя и редуктора — более тонны. Результаты проверок компонента предполагалось учитывать при сертификации первых поездов, испытания которых были запланированы на 2027 год. Завершение испытаний рамы было отдельным этапом разработки, а не сертификатом на полностью собранный высокоскоростной состав.

Пассажирские поезда и грузовые локомотивы
В апреле 2026 года завод начал поставки «Финистов» по новой годовой программе. Два пятивагонных двухсистемных состава № 004 и № 005 были отгружены РЖД для Куйбышевской железной дороги. Их эксплуатация предполагалась в Челябинской области и Башкортостане. Первая партия программы включала 11 поездов: десять пятивагонных и один восьмивагонный. Помимо исполнения ЭС104 для постоянного тока, завод выпускал ЭС105 для маршрутов с чередованием систем электрификации.
Предприятие планировало расширить географию поставок: ЭС104 направить на Свердловскую и Октябрьскую дороги, ЭС105 — впервые на Северо-Кавказскую дорогу в Краснодарский край. За 2023–2025 годы РЖД получили 49 «Финистов», в том числе 46 составов ЭС104 и три двухсистемных ЭС105. В пятивагонной комплектации предусмотрено более 400 посадочных мест. Тяговое оборудование размещено в промежуточных вагонах, а конструкция позволяет менять составность от четырёх до 12 вагонов. Количество поездов в первой партии обозначало план поставок, отдельно от двух уже отгруженных составов.
26 июня 2026 года комиссия завершила приёмку нового грузового электровоза переменного тока 2ЭС11 «Орлец». Она подтвердила соответствие техническому заданию и требованиям безопасности и определила установочную серию в 50 локомотивов. В комиссии участвовали подразделения РЖД, исследовательские институты и поставщики комплектующих. Приёмочные испытания проходили с декабря 2025 года по июнь 2026-го на экспериментальном кольце ВНИИЖТ в Щербинке. До них локомотив выполнил опытный пробег более 5000 километров со скоростью до 120 км/ч.

Проверки охватывали тягово-энергетические, тепловые и динамико-прочностные характеристики, тормоза, электромагнитную совместимость, бортовое оборудование и условия работы локомотивной бригады. «Орлец» создан на базовой платформе «Малахита» с асинхронным приводом. Производитель заявлял возможность вести грузовой поезд массой до 7100 тонн в двухсекционном исполнении и до 9000 тонн с бустерной секцией. Начало выпуска установочной серии связывалось с последующей сертификацией по техническим регламентам Таможенного союза. Решение приёмочной комиссии предшествовало этому условию.
Двигатели за пределами железнодорожного рынка
В октябре 2025 года модифицированный двигатель 12ДМ-185 завершил заводские испытания в составе головного самосвала БЕЛАЗ грузоподъёмностью 240 тонн. Машину передали на склад готовой продукции завода в Беларуси. Сотрудничество касалось карьерных машин БЕЛАЗ-75319. СТМ модернизировала собственное компонентное производство и сборку двигателей, в том числе с привлечением 5 млрд рублей Фонда развития промышленности.
Для сборочной линии указывалась производительность до 400 двигателей в год. Отдельно заместитель директора дирекции по двигателестроению Пётр Скворцов говорил о готовности в будущем выпускать до 150 двигателей 12ДМ-185 ежегодно для новых самосвалов и замены моторов действующего парка. Это разные по охвату показатели мощности и перспективного выпуска. Номинальная мощность 12ДМ-185 составляла 1860 кВт при 1800 оборотах в минуту. После заводских проверок компании планировали расширенные стендовые, ресурсные и эксплуатационные испытания на действующем карьере. Заводской этап поэтому не обозначал завершение всех предусмотренных проверок двигателя в эксплуатации.
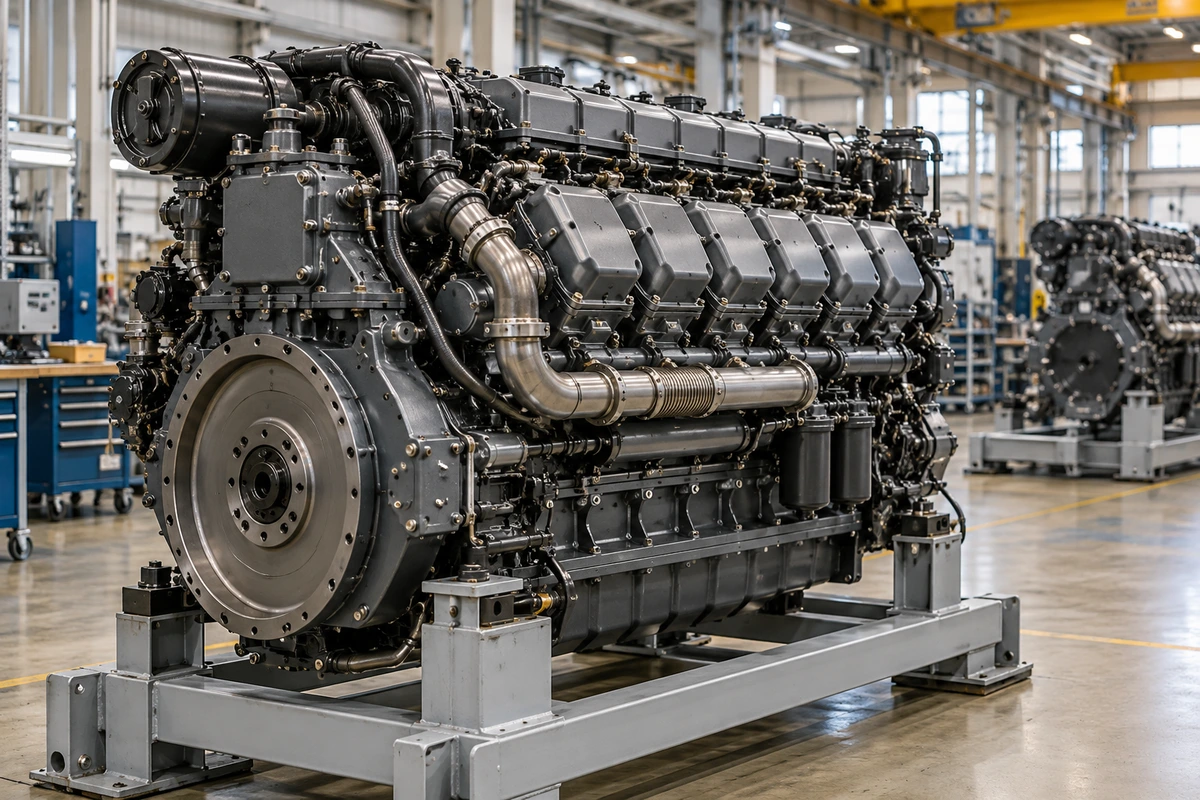
9 октября 2025 года Группа Синара и «Газпром» заключили соглашение о развитии сотрудничества в поставках дизельных и газопоршневых электростанций. Документ подписали Виктор Леш и заместитель председателя правления «Газпрома» Виталий Маркелов на Петербургском международном газовом форуме. Станции предполагалось создавать на базе двигателей СТМ. Ранее холдинг изготовил для «Газпрома» дизельные электростанции мощностью 1000 и 1600 кВт с двигателями ДМ-21 и ДМ-185.
Перспективы сотрудничества включали поставки дизельных станций мощностью от 630 до 2000 кВт и создание газопоршневой установки мощностью до 2000 кВт на базе ДМ-185. Леш связывал развитие направления с инфраструктурными проектами заказчика и расширением модельного ряда. Указанные диапазоны характеризовали возможные направления дальнейшей работы. Соглашение о сотрудничестве само по себе не определяло в сообщении число новых заказанных установок или подтверждённый объём выручки по ним.
Развитие сервиса и технологий ремонта
В июне 2026 года СТМ определила приоритеты технического развития, включавшие роботизацию, аддитивные технологии, энергоэффективность и подготовку кадров. Новосибирский электровозоремонтный завод планировал к 2030 году удвоить пропускную способность до 720 секций в год. Для этого предусматривались расширение участков капитального ремонта, приобретение оборудования и автоматизация. Совместно с Новосибирским государственным техническим университетом на заводе уже была создана лаборатория лазерно-порошковой наплавки.
«СТМ-Сервис» собиралась внедрять удалённый мониторинг, развивать производство и восстановление запасных частей с помощью аддитивных технологий. Компания ставила цель объединить эксплуатационные, сервисные, производственные и инженерные данные для планирования обслуживания. За счёт роботизации она ожидала сократить сроки сервисных операций на 10%, а с переходом к обслуживанию по фактическому состоянию — уменьшить внеплановые ремонты локомотивов на 15% к 2030 году. Эти показатели оставались целями программы. Подготовка специалистов, сотрудничество с вузами и новые ремонтные технологии входили в планы развития сервисного направления наряду с производством новой техники.

Оставить комментарий